Domain kreditmanager24.de kaufen?
Wir ziehen mit dem Projekt
kreditmanager24.de um.
Sind Sie am Kauf der Domain
kreditmanager24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditmanager24.de kaufen?
Wann steigt die Kaufkraft?
Die Kaufkraft steigt in der Regel, wenn die Einkommen der Verbraucher zunehmen. Dies kann durch Lohnerhöhungen, bessere Arbeitsbedingungen oder staatliche Unterstützungsmaßnahmen erreicht werden. Auch eine niedrige Inflation und stabile Preise können dazu beitragen, dass die Kaufkraft steigt. Darüber hinaus kann eine positive wirtschaftliche Entwicklung, wie zum Beispiel ein Wirtschaftswachstum, die Kaufkraft der Verbraucher erhöhen. Letztendlich hängt die Steigerung der Kaufkraft von verschiedenen Faktoren ab, die das Einkommen und die Preise beeinflussen. **
Wann sinkt die Kaufkraft?
Die Kaufkraft sinkt in der Regel, wenn die Preise für Waren und Dienstleistungen steigen, während das Einkommen gleichzeitig stagniert oder sogar abnimmt. Dies kann durch Inflation verursacht werden, wenn die allgemeinen Preisniveaus ansteigen. Auch externe Faktoren wie Währungsschwankungen oder politische Entscheidungen können die Kaufkraft beeinflussen. Eine sinkende Kaufkraft kann zu einer Verschlechterung der Lebensqualität führen und die Wirtschaft negativ beeinflussen. Es ist wichtig, die Kaufkraft im Auge zu behalten und gegebenenfalls Maßnahmen zu ergreifen, um sie zu erhalten oder zu verbessern. **

Ähnliche Suchbegriffe für Kaufkraft
Top-Angebote
Produkte zum Begriff Kaufkraft:
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie ermittle ich die Kaufkraft?
Um die Kaufkraft zu ermitteln, müssen verschiedene Faktoren berücksichtigt werden. Dazu gehören das verfügbare Einkommen der Bevölkerung, die Preise für Waren und Dienstleistungen, die Inflation sowie regionale Unterschiede. Eine Möglichkeit, die Kaufkraft zu messen, ist der sogenannte Kaufkraftindex, der die durchschnittliche Kaufkraft in einer bestimmten Region angibt. Auch der Vergleich von Bruttoinlandsprodukt (BIP) und Kaufkraftparität kann Aufschluss über die Kaufkraft eines Landes geben. Letztendlich ist es wichtig, die Kaufkraft regelmäßig zu überprüfen, um wirtschaftliche Entwicklungen und Veränderungen im Konsumverhalten zu erkennen. **
-
Wie misst man die Kaufkraft?
Die Kaufkraft wird üblicherweise anhand des Verhältnisses zwischen dem Einkommen einer Person oder eines Haushalts und den Preisen für Waren und Dienstleistungen gemessen. Ein gängiger Indikator ist beispielsweise der reale Wert des Einkommens nach Berücksichtigung der Inflation. Eine andere Möglichkeit ist der Vergleich der Preise für einen Warenkorb von Gütern über einen bestimmten Zeitraum. Zudem können auch regionale Unterschiede in der Kaufkraft berücksichtigt werden, indem die Preise und Einkommen in verschiedenen Gebieten verglichen werden. Letztendlich gibt die Kaufkraft Auskunft darüber, wie viel Waren und Dienstleistungen eine Person mit ihrem verfügbaren Einkommen erwerben kann. **
Was ist die reale Kaufkraft?
Was ist die reale Kaufkraft? Die reale Kaufkraft bezieht sich auf die Menge an Gütern und Dienstleistungen, die eine Person mit ihrem Einkommen tatsächlich kaufen kann, nach Berücksichtigung der Inflation. Sie gibt an, wie viel tatsächliche Kaufkraft ein bestimmtes Einkommen hat, im Vergleich zu einem früheren Zeitpunkt oder zu anderen Einkommensgruppen. Die reale Kaufkraft ist wichtig, um den tatsächlichen Wert eines Einkommens oder einer Währung zu verstehen und um festzustellen, ob die Menschen in der Lage sind, ihre Bedürfnisse und Wünsche zu erfüllen. Letztendlich zeigt die reale Kaufkraft, wie viel Wohlstand eine Person oder eine Gesellschaft tatsächlich genießen kann. **
Wie berechne ich die Kaufkraft?
Um die Kaufkraft zu berechnen, muss man den Preisindex verwenden, der die durchschnittlichen Preise für Waren und Dienstleistungen misst. Dieser Index wird dann mit dem Einkommen multipliziert, um die Kaufkraft zu bestimmen. Man kann auch die Inflation berücksichtigen, um zu sehen, wie sich die Kaufkraft im Laufe der Zeit verändert. Es ist wichtig, die Kaufkraft zu berechnen, um zu verstehen, wie viel man mit seinem Einkommen kaufen kann und wie sich dies auf den Lebensstandard auswirkt. Es gibt verschiedene Methoden, um die Kaufkraft zu berechnen, je nachdem, ob man auf nationaler oder individueller Ebene analysiert. **
Top-Angebote
Produkte zum Begriff Kaufkraft:
-
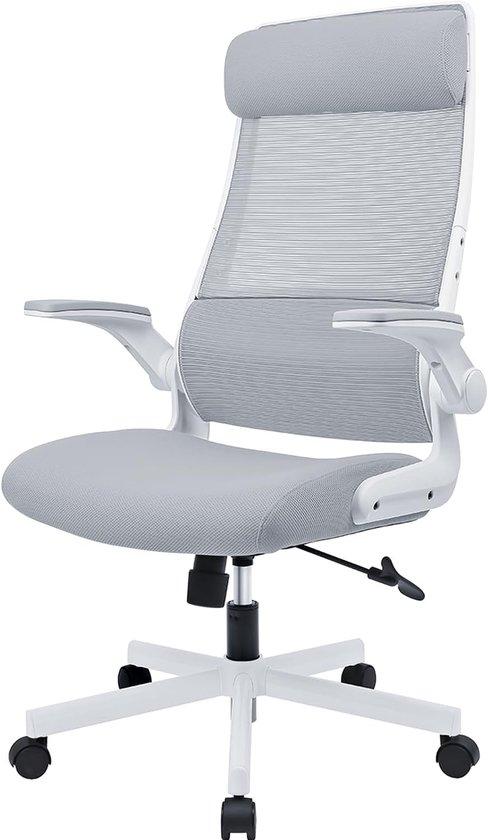
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann steigt die Kaufkraft?
Die Kaufkraft steigt in der Regel, wenn die Einkommen der Verbraucher zunehmen. Dies kann durch Lohnerhöhungen, bessere Arbeitsbedingungen oder staatliche Unterstützungsmaßnahmen erreicht werden. Auch eine niedrige Inflation und stabile Preise können dazu beitragen, dass die Kaufkraft steigt. Darüber hinaus kann eine positive wirtschaftliche Entwicklung, wie zum Beispiel ein Wirtschaftswachstum, die Kaufkraft der Verbraucher erhöhen. Letztendlich hängt die Steigerung der Kaufkraft von verschiedenen Faktoren ab, die das Einkommen und die Preise beeinflussen. **
-
Wann sinkt die Kaufkraft?
Die Kaufkraft sinkt in der Regel, wenn die Preise für Waren und Dienstleistungen steigen, während das Einkommen gleichzeitig stagniert oder sogar abnimmt. Dies kann durch Inflation verursacht werden, wenn die allgemeinen Preisniveaus ansteigen. Auch externe Faktoren wie Währungsschwankungen oder politische Entscheidungen können die Kaufkraft beeinflussen. Eine sinkende Kaufkraft kann zu einer Verschlechterung der Lebensqualität führen und die Wirtschaft negativ beeinflussen. Es ist wichtig, die Kaufkraft im Auge zu behalten und gegebenenfalls Maßnahmen zu ergreifen, um sie zu erhalten oder zu verbessern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Ähnliche Suchbegriffe für Kaufkraft
-
Wie ermittle ich die Kaufkraft?
Um die Kaufkraft zu ermitteln, müssen verschiedene Faktoren berücksichtigt werden. Dazu gehören das verfügbare Einkommen der Bevölkerung, die Preise für Waren und Dienstleistungen, die Inflation sowie regionale Unterschiede. Eine Möglichkeit, die Kaufkraft zu messen, ist der sogenannte Kaufkraftindex, der die durchschnittliche Kaufkraft in einer bestimmten Region angibt. Auch der Vergleich von Bruttoinlandsprodukt (BIP) und Kaufkraftparität kann Aufschluss über die Kaufkraft eines Landes geben. Letztendlich ist es wichtig, die Kaufkraft regelmäßig zu überprüfen, um wirtschaftliche Entwicklungen und Veränderungen im Konsumverhalten zu erkennen. **
-
Wie misst man die Kaufkraft?
Die Kaufkraft wird üblicherweise anhand des Verhältnisses zwischen dem Einkommen einer Person oder eines Haushalts und den Preisen für Waren und Dienstleistungen gemessen. Ein gängiger Indikator ist beispielsweise der reale Wert des Einkommens nach Berücksichtigung der Inflation. Eine andere Möglichkeit ist der Vergleich der Preise für einen Warenkorb von Gütern über einen bestimmten Zeitraum. Zudem können auch regionale Unterschiede in der Kaufkraft berücksichtigt werden, indem die Preise und Einkommen in verschiedenen Gebieten verglichen werden. Letztendlich gibt die Kaufkraft Auskunft darüber, wie viel Waren und Dienstleistungen eine Person mit ihrem verfügbaren Einkommen erwerben kann. **
-
Was ist die reale Kaufkraft?
Was ist die reale Kaufkraft? Die reale Kaufkraft bezieht sich auf die Menge an Gütern und Dienstleistungen, die eine Person mit ihrem Einkommen tatsächlich kaufen kann, nach Berücksichtigung der Inflation. Sie gibt an, wie viel tatsächliche Kaufkraft ein bestimmtes Einkommen hat, im Vergleich zu einem früheren Zeitpunkt oder zu anderen Einkommensgruppen. Die reale Kaufkraft ist wichtig, um den tatsächlichen Wert eines Einkommens oder einer Währung zu verstehen und um festzustellen, ob die Menschen in der Lage sind, ihre Bedürfnisse und Wünsche zu erfüllen. Letztendlich zeigt die reale Kaufkraft, wie viel Wohlstand eine Person oder eine Gesellschaft tatsächlich genießen kann. **
-
Wie berechne ich die Kaufkraft?
Um die Kaufkraft zu berechnen, muss man den Preisindex verwenden, der die durchschnittlichen Preise für Waren und Dienstleistungen misst. Dieser Index wird dann mit dem Einkommen multipliziert, um die Kaufkraft zu bestimmen. Man kann auch die Inflation berücksichtigen, um zu sehen, wie sich die Kaufkraft im Laufe der Zeit verändert. Es ist wichtig, die Kaufkraft zu berechnen, um zu verstehen, wie viel man mit seinem Einkommen kaufen kann und wie sich dies auf den Lebensstandard auswirkt. Es gibt verschiedene Methoden, um die Kaufkraft zu berechnen, je nachdem, ob man auf nationaler oder individueller Ebene analysiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.