Domain kreditmanager24.de kaufen?
Wir ziehen mit dem Projekt
kreditmanager24.de um.
Sind Sie am Kauf der Domain
kreditmanager24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditmanager24.de kaufen?
Wird Kirchensteuer zurückerstattet?
"Wird Kirchensteuer zurückerstattet?" Die Kirchensteuer wird in der Regel nicht zurückerstattet, da sie eine verpflichtende Abgabe für Mitglieder einer Kirche ist. Die Höhe der Kirchensteuer variiert je nach Bundesland und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch bestimmte Fälle, in denen eine Rückerstattung möglich ist, z.B. wenn man aus der Kirche austritt oder zu Unrecht Kirchensteuer gezahlt hat. Es ist ratsam, sich bei der eigenen Kirchengemeinde oder einem Steuerberater über die genauen Regelungen zur Rückerstattung der Kirchensteuer zu informieren. **
Wann verjähren Kirchensteuer?
Die Verjährung der Kirchensteuer richtet sich nach den gesetzlichen Bestimmungen des jeweiligen Bundeslandes. In den meisten Fällen beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuerforderungen nach Ablauf dieser Frist nicht mehr eingefordert werden können. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist unter bestimmten Umständen unterbrochen oder verlängert werden kann. Es empfiehlt sich daher, bei konkreten Fragen zur Verjährung der Kirchensteuer rechtlichen Rat einzuholen. **

Ähnliche Suchbegriffe für Kirchensteuer
Top-Angebote
Produkte zum Begriff Kirchensteuer:
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird Kirchensteuer verzinst?
Die Kirchensteuer wird in der Regel nicht verzinst, da sie als eine Art Mitgliedsbeitrag für die Kirchengemeinde betrachtet wird. Es handelt sich also nicht um eine finanzielle Anlage, sondern um eine regelmäßige Abgabe, die von den Mitgliedern der Kirche gezahlt wird. Die Höhe der Kirchensteuer wird in Deutschland von den Bundesländern festgelegt und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch Ausnahmen, bei denen die Kirchensteuer rückwirkend erstattet werden kann, zum Beispiel wenn man aus der Kirche austritt. In diesem Fall wird die zu viel gezahlte Kirchensteuer mit einem bestimmten Zinssatz erstattet. **
-
Muss ich Kirchensteuer zahlen?
Die Kirchensteuer ist eine Abgabe, die von Mitgliedern bestimmter Religionsgemeinschaften in einigen Ländern erhoben wird. Wenn du Mitglied einer solchen Religionsgemeinschaft bist, musst du in der Regel Kirchensteuer zahlen. Die genauen Regelungen können jedoch je nach Land und Religionsgemeinschaft unterschiedlich sein. Es ist daher ratsam, sich bei deiner örtlichen Kirchengemeinde oder einem Steuerberater über die konkreten Bestimmungen zu informieren. **
-
Welche Kirchensteuer als Sonderausgabe?
Die Kirchensteuer kann in Deutschland als Sonderausgabe in der Steuererklärung geltend gemacht werden. Dafür muss man Mitglied einer steuererhebenden Religionsgemeinschaft sein und die Kirchensteuer tatsächlich gezahlt haben. Die Höhe der absetzbaren Kirchensteuer richtet sich nach dem individuellen Steuersatz des Steuerpflichtigen. Es ist wichtig, die gezahlte Kirchensteuer in der Anlage "Sonderausgaben" der Steuererklärung anzugeben und entsprechende Belege vorzulegen. Die Kirchensteuer als Sonderausgabe kann somit die Steuerlast reduzieren und zu einer Steuerersparnis führen. **
-
Wann verjährt die Kirchensteuer?
Die Verjährung der Kirchensteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Bundesland, in dem man gemeldet ist. In den meisten Bundesländern beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuer für das Jahr 2021 beispielsweise bis zum 31. Dezember 2025 eingefordert werden kann. Es ist jedoch wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich bei Unklarheiten direkt an das örtliche Finanzamt zu wenden. **
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
Wie wird Kirchensteuer erstattet?
Die Kirchensteuer kann in der Regel nicht erstattet werden, da sie eine Pflichtabgabe für Mitglieder einer Kirche ist. Sie wird direkt vom Finanzamt eingezogen und an die jeweilige Kirche weitergeleitet. Wenn man aus der Kirche austreten möchte, kann man die Kirchensteuerzahlung beenden. In manchen Fällen kann es jedoch zu einer Erstattung kommen, zum Beispiel wenn zu viel Kirchensteuer abgeführt wurde oder bei einem Fehler seitens des Finanzamts. In solchen Fällen sollte man sich an das zuständige Finanzamt wenden und eine Rückerstattung beantragen. **
Top-Angebote
Produkte zum Begriff Kirchensteuer:
-
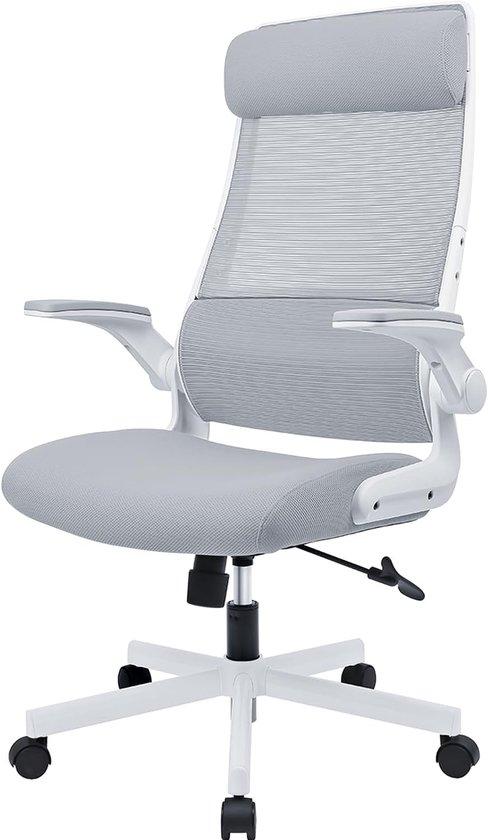
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Kirchensteuer zurückerstattet?
"Wird Kirchensteuer zurückerstattet?" Die Kirchensteuer wird in der Regel nicht zurückerstattet, da sie eine verpflichtende Abgabe für Mitglieder einer Kirche ist. Die Höhe der Kirchensteuer variiert je nach Bundesland und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch bestimmte Fälle, in denen eine Rückerstattung möglich ist, z.B. wenn man aus der Kirche austritt oder zu Unrecht Kirchensteuer gezahlt hat. Es ist ratsam, sich bei der eigenen Kirchengemeinde oder einem Steuerberater über die genauen Regelungen zur Rückerstattung der Kirchensteuer zu informieren. **
-
Wann verjähren Kirchensteuer?
Die Verjährung der Kirchensteuer richtet sich nach den gesetzlichen Bestimmungen des jeweiligen Bundeslandes. In den meisten Fällen beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuerforderungen nach Ablauf dieser Frist nicht mehr eingefordert werden können. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist unter bestimmten Umständen unterbrochen oder verlängert werden kann. Es empfiehlt sich daher, bei konkreten Fragen zur Verjährung der Kirchensteuer rechtlichen Rat einzuholen. **
-
Wird Kirchensteuer verzinst?
Die Kirchensteuer wird in der Regel nicht verzinst, da sie als eine Art Mitgliedsbeitrag für die Kirchengemeinde betrachtet wird. Es handelt sich also nicht um eine finanzielle Anlage, sondern um eine regelmäßige Abgabe, die von den Mitgliedern der Kirche gezahlt wird. Die Höhe der Kirchensteuer wird in Deutschland von den Bundesländern festgelegt und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch Ausnahmen, bei denen die Kirchensteuer rückwirkend erstattet werden kann, zum Beispiel wenn man aus der Kirche austritt. In diesem Fall wird die zu viel gezahlte Kirchensteuer mit einem bestimmten Zinssatz erstattet. **
-
Muss ich Kirchensteuer zahlen?
Die Kirchensteuer ist eine Abgabe, die von Mitgliedern bestimmter Religionsgemeinschaften in einigen Ländern erhoben wird. Wenn du Mitglied einer solchen Religionsgemeinschaft bist, musst du in der Regel Kirchensteuer zahlen. Die genauen Regelungen können jedoch je nach Land und Religionsgemeinschaft unterschiedlich sein. Es ist daher ratsam, sich bei deiner örtlichen Kirchengemeinde oder einem Steuerberater über die konkreten Bestimmungen zu informieren. **
Ähnliche Suchbegriffe für Kirchensteuer
-
Welche Kirchensteuer als Sonderausgabe?
Die Kirchensteuer kann in Deutschland als Sonderausgabe in der Steuererklärung geltend gemacht werden. Dafür muss man Mitglied einer steuererhebenden Religionsgemeinschaft sein und die Kirchensteuer tatsächlich gezahlt haben. Die Höhe der absetzbaren Kirchensteuer richtet sich nach dem individuellen Steuersatz des Steuerpflichtigen. Es ist wichtig, die gezahlte Kirchensteuer in der Anlage "Sonderausgaben" der Steuererklärung anzugeben und entsprechende Belege vorzulegen. Die Kirchensteuer als Sonderausgabe kann somit die Steuerlast reduzieren und zu einer Steuerersparnis führen. **
-
Wann verjährt die Kirchensteuer?
Die Verjährung der Kirchensteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Bundesland, in dem man gemeldet ist. In den meisten Bundesländern beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuer für das Jahr 2021 beispielsweise bis zum 31. Dezember 2025 eingefordert werden kann. Es ist jedoch wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich bei Unklarheiten direkt an das örtliche Finanzamt zu wenden. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wie wird Kirchensteuer erstattet?
Die Kirchensteuer kann in der Regel nicht erstattet werden, da sie eine Pflichtabgabe für Mitglieder einer Kirche ist. Sie wird direkt vom Finanzamt eingezogen und an die jeweilige Kirche weitergeleitet. Wenn man aus der Kirche austreten möchte, kann man die Kirchensteuerzahlung beenden. In manchen Fällen kann es jedoch zu einer Erstattung kommen, zum Beispiel wenn zu viel Kirchensteuer abgeführt wurde oder bei einem Fehler seitens des Finanzamts. In solchen Fällen sollte man sich an das zuständige Finanzamt wenden und eine Rückerstattung beantragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.